
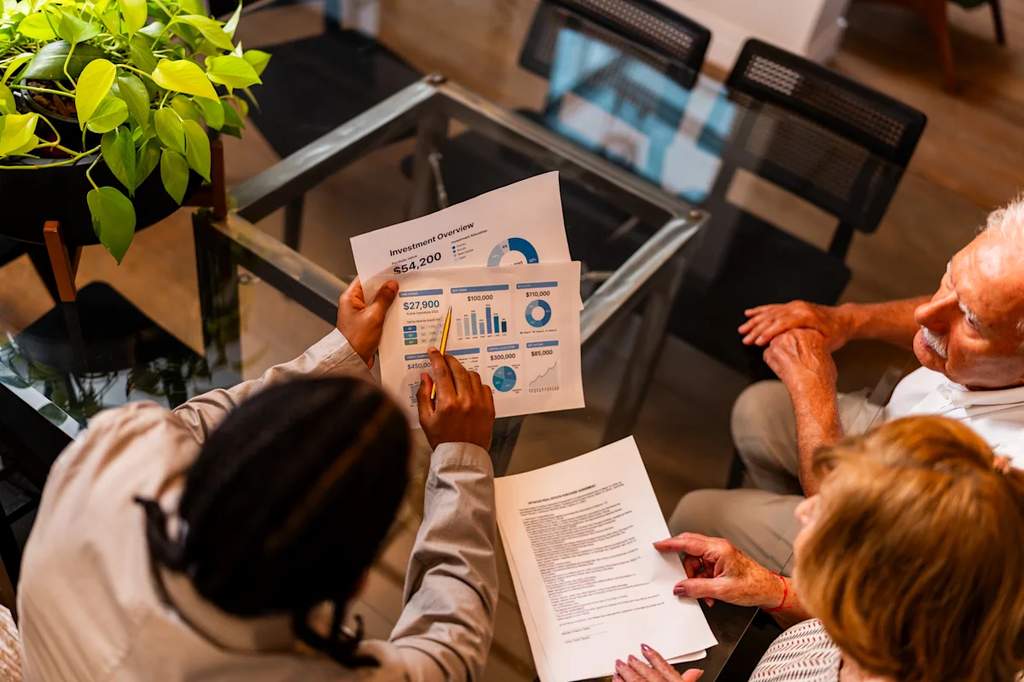
Di tengah himpitan inflasi dan biaya hidup yang meroket, nyali pekerja modern untuk mengamankan hari tua ternyata tak pernah kendor. Berdasarkan laporan kuartal terbaru Fidelity Investments, gelombang optimisme di pasar saham sukses melambungkan rata-rata saldo 401(k) hingga 10,5 persen pada kuartal kedua, menjadi lonjakan terkuat sejak akhir 2020 lalu.
Related Stories
Suka dengan Artikel Ini?
Dapatkan lebih banyak cerita menarik dengan berlangganan newsletter kami. Gratis!
Subscribe →Tak tanggung-tanggung, sebanyak 769.000 penabung pensiun kini resmi memegang predikat miliarder mini dengan saldo 401(k) menembus angka USD 1 juta atau lebih. Angka partisipasi total juga kokoh di level rekor 14,4 persen untuk 401(k) dan 12 persen bagi peserta 403(b), membuktikan bahwa komitmen finansial jangka panjang warga tetap menyala di atas bara tekanan ekonomi.
Namun, di balik pesta pora rekor saldo tersebut, tim redaksi mencatat ada celah yang cukup mengkhawatirkan dari data yang sama. Sebanyak 19,5 persen penabung tercatat masih menarik pinjaman 401(k) untuk menambal kas darurat, naik tipis dari kuartal sebelumnya, sementara penarikan karena kondisi darurat (hardship withdrawal) naik tahunan menjadi 3 persen di tengah Indeks Harga Konsumen yang masih merangkak naik 3,4 persen secara tahunan.
Berdasarkan data Fidelity, rata-rata saldo pensiun nasional kini berada di kisaran USD 144,523 untuk IRA, USD 155,800 untuk 401(k), dan USD 145,000 untuk 403(b). Menariknya, Milenial mencatat lonjakan saldo 401(k) paling beringas hingga 14,2 persen dalam kuartal berjalan dan meroket 26,1 persen secara tahunan, bersanding dengan Gen X sebagai kontributor terbesar IRA tradisional dengan rata-rata USD 6,000.
Kendati demikian, perbandingan antargenerasi menunjukkan jurang yang lebar, di mana Baby Boomers memimpin dengan rata-rata 401(k) USD 260,300 dan IRA USD 286,700, turun drastis hingga Gen Z yang berada di posisi buncit dengan 401(k) USD 18,000 dan IRA USD 8,000. Menurut pengamatan awak media, perbedaan ini wajar mengingat perbedaan horizon waktu dan fase karier, namun tetap menjadi alarm bagi yang merasa "notabene" tertinggal jauh.
Mengutip analisis Brian Seymour selaku CFP sekaligus pendiri Prosperitage Wealth, target dana pensiun sangat bersifatpersonal dan tidak bisa disamaratakan begitu saja. "Seseorang berpenghasilan USD 75,000 dengan pensiunan dan gaya hidup sederhana tentu butuh angka sangat berbeda dibanding berpenghasilan USD 300,000 dengan gaya hidup hedon ingin pensiun dini di usia 55 tahun," tegasnya.
Bagi Anda yang merasa saldo tertinggal jauh di belakang, panik bukanlah solusi yang dianjurkan. Langkah pertama paling rasional adalah memaksimalkan matching contribution dari perusahaan, minimal ambil porsi penuh agar tidak menyia-nyiakan "uang gratis" dari pemberi kerja yang bisa melipatgandakan aset hingga dua kali lipat dari setoran awal.
Selain itu, bagi pekerja usia 50 tahun ke atas, manfaatkan fasilitas catch-up contribution yang memberikan limit ekstra hingga USD 8,000 pada 2026 untuk 401(k)/403(b), atau tambahan gila-gilaan USD 11,250 bagi rentang usia 60 hingga 63 tahun jika aturan plan perusahaan mendukung akselerasi tersebut.
Jika injeksi dari kantor jalan di tempat, analisis tim redaksi menyarankan ekspansi "side hustle" atau memburu peran karier berbayar tinggi guna mendongkrak rasio tabungan. Sebagaimana diingatkan Brian Seymour, "Review strategi investasi, utang, pajak, hingga Social Security, karena solusinya sering kaliakumulasi perbaikan kecil ketimbang satu perubahan besar radikal."
Menutup panduan taktis ini, aturan main paling krusial adalah berhenti memandangi waktu yang diklaim "sempurna" untuk mulai merancang masa depan. "Rencana keuangan terbaik itu ibarat menu diet atau olahraga terbaik, yakni strategi yang benar-benar Anda eksekusi dan konsisten jalankan," pungkas Seymour dengan nada optimistis.