
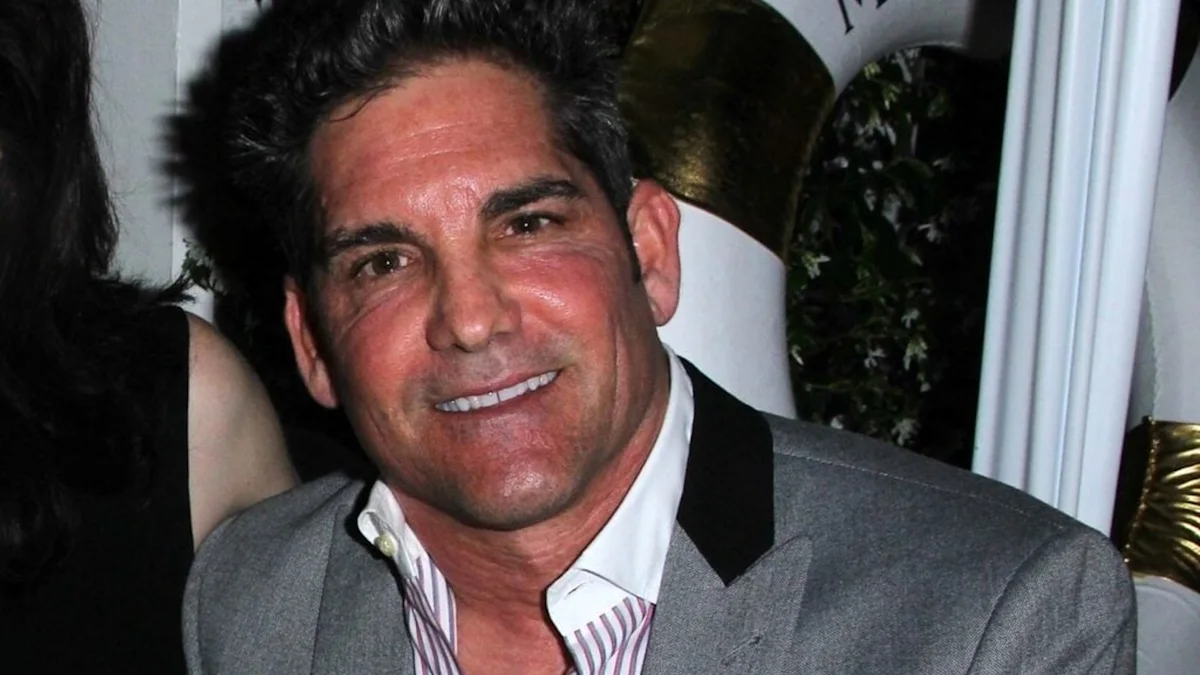
Bagi sebagian besar masyarakat, memiliki portofolio investasi senilai satu juta dolar sering kali dianggap sebagai garis akhir dari perjuangan finansial. Namun, pandangan berbeda justru diungkapkan oleh seorang pengusaha properti terkemuka asal Amerika Serikat, Grant Cardone, yang melihat angka tersebut sebagai titik awal untuk melipatgandakan aset melalui skema utang produktif.
Related Stories
Suka dengan Artikel Ini?
Dapatkan lebih banyak cerita menarik dengan berlangganan newsletter kami. Gratis!
Subscribe →Dalam sebuah video pendek yang diunggah melalui akun TikTok pribadinya, Cardone membagikan pandangannya mengenai cara terbaik mengelola dana tunai sebesar satu juta dolar. Menurut pengamatannya, alih-alih menyebar dana tersebut ke berbagai instrumen investasi yang terfragmentasi, ia justru memilih untuk memfokuskannya pada satu aset properti komersial bernilai besar dengan dukungan pinjaman.
"Saya akan mengambil satu juta dolar itu, lalu mencari cara bagaimana meningkatkan nilainya secara instan. Pertama, singkirkan uang tunai tersebut. Kedua, bagaimana cara saya memaksimalkan nilainya melalui leverage," ujar Cardone dalam unggahan videonya sebagaimana dikutip dari laporan Benzinga.
Strategi utama yang diusung oleh Cardone berpusat pada pemanfaatan leverage atau daya ungkit finansial secara maksimal. Alih-alih membeli properti secara tunai senilai satu juta dolar, ia memilih untuk menggunakan dana tersebut sebagai ekuitas atau uang muka guna mengakuisisi properti komersial senilai empat juta dolar dengan menarik pinjaman bank sebesar tiga juta dolar.
Dari analisis yang dilakukan oleh awak media, pendekatan ini menggunakan logika matematika sederhana namun berisiko tinggi. Jika properti senilai empat juta dolar tersebut mengalami kenaikan harga atau apresiasi sebesar sepuluh persen, maka keuntungan kotor yang diperoleh mencapai empat00 ribu dolar. Angka tersebut merepresentasikan pertumbuhan sebesar empat puluh persen dari modal awal satu juta dolar yang disetorkan.
Kendati demikian, mekanisme leverage bekerja dua arah dan membawa risiko kerugian yang setara besarnya. Penurunan nilai properti sebesar sepuluh persen saja pada aset empat juta dolar akan langsung menggerus ekuitas investor sebesar empat00 ribu dolar, sementara kewajiban cicilan pinjaman tiga juta dolar kepada pihak bank tetap harus dibayarkan secara penuh tanpa ada pengurangan.
Selain potensi apresiasi modal, Cardone juga menyoroti berbagai keuntungan tambahan dari sektor perpajakan dan arus kas bulanan. Berdasarkan regulasi perpajakan yang berlaku di Amerika Serikat, pemilik properti sewa yang memenuhi kualifikasi tertentu diizinkan untuk melakukan pengurangan beban pajak atas komponen biaya bunga hipotek, pajak bumi dan bangunan, premi asuransi, hingga biaya perawatan gedung.
Namun, tim redaksi mencatat bahwa strategi agresif ini tidak semudah membalikkan telapak tangan di dunia nyata. Sebuah properti harus memiliki kinerja operasional yang sangat baik, sebab beban pembiayaan yang tinggi dapat berubah menjadi bumerang apabila terjadi kekosongan penyewa, penurunan harga pasar, atau biaya renovasi mendadak yang menguras arus kas.
Menanggapi strategi yang membutuhkan modal jutaan dolar tersebut, sebagian besar masyarakat tentu tidak memiliki likuiditas sebesar itu di rekening mereka. Walau demikian, prinsip dasar investasi properti kini telah berkembang pesat dan dapat diakses oleh masyarakat luas melalui berbagai platform investasi fraksional digital dengan modal awal yang jauh lebih terjangkau.
Melalui berbagai inovasi teknologi finansial saat ini, investor ritel dapat berpartisipasi dalam kepemilikan aset properti mulai dari nominal yang sangat kecil tanpa harus menjadi tuan tanah secara langsung ataupun menanggung utang perbankan dalam jumlah raksasa. Hal ini membuktikan bahwa edukasi mengenai pengelolaan uang jauh lebih esensial daripada sekadar nominal uang yang dimiliki.